- Účtovníka môžete zmeniť kedykoľvek počas roka, prakticky najlepšie ku koncu zdaňovacieho obdobia DPH.
- Za uchovanie dokladov zodpovedá firma, nie účtovník; doklady a účtovné knihy sa uchovávajú desať rokov.
- Odovzdať si treba doklady, účtovné knihy, zostatky, mzdovú agendu aj daňové podania, ideálne s preberacím protokolom.
- Nové plnomocenstvo platí od doručenia správcovi dane a pôvodné treba odvolať.
- Nový účtovník nadväzuje na odsúhlasené stavy účtov k dátumu prechodu.
Podklady k DPH dostávate na poslednú chvíľu, na otázky čakáte niekoľko dní a koľko firma zarobila, sa dozviete až pri daňovom priznaní. Každý termín je zdrojom stresu a o cenách, investíciách či výplatách rozhodujete bez aktuálnych čísel.
Napriek tomu mnohí podnikatelia so zmenou čakajú na koniec roka. Obávajú sa, že prechod uprostred roka spôsobí chaos v dokladoch, chýbajúce zostatky alebo zmeškané lehoty. Tieto obavy sú opodstatnené, ale len vtedy, keď odovzdanie nemá jasný postup.
Stručná odpoveď teda znie: účtovníka môžete zmeniť kedykoľvek počas roka, zákon to nijako neobmedzuje. Rozhoduje, čo presne si odovzdáte, kto zodpovedá za archiváciu a ako vyriešite zastupovanie voči finančnej správe. Všetko nájdete nižšie.
Kedy sa zmena účtovníka oplatí?
Ak sa v niektorom z týchto bodov spoznávate, je čas zmenu zvážiť:
- podklady k DPH, kontrolnému výkazu alebo mzdám vznikajú opakovane tesne pred termínom alebo až po ňom,
- nemáte priebežný prehľad o tržbách, nákladoch, zisku a daňovej povinnosti,
- účtovník nereaguje na zmeny vo vašom podnikaní, napríklad na obchod v EÚ, zamestnancov alebo e-shop,
- doklady odovzdávate na papieri a dohľadať konkrétny doklad trvá dni.
A kedy presne prejsť? Prakticky najlepšie ku koncu mesiaca alebo štvrťroka, teda ku koncu zdaňovacieho obdobia DPH. Doterajší účtovník tak uzavrie celé obdobie a nový nadviaže od prvého dňa nasledujúceho.
Za doklady zodpovedáte vy, nie účtovník
Toto je bod, na ktorý sa pri zmene zabúda najčastejšie. Účtovná dokumentácia patrí firme, nie účtovníkovi, a za jej ochranu pred stratou, zničením či poškodením zodpovedá vždy firma (§ 35 zákona o účtovníctve). Pri zmene preto musíte mať istotu, že sa vám vráti všetko, čo doterajší účtovník spracúval.
Ako dlho treba jednotlivé záznamy uchovávať, ukazuje tabuľka:
| Účtovný záznam | Doba uchovávania |
|---|---|
| Účtovná závierka a výročná správa | 10 rokov nasledujúcich po roku, ktorého sa týkajú |
| Účtovné doklady, účtovné knihy, odpisový plán, inventúrne súpisy, inventarizačné zápisy, účtový rozvrh | 10 rokov nasledujúcich po roku, ktorého sa týkajú |
| Záznamy o spôsobe vedenia účtovníctva a systéme uchovávania | 10 rokov po roku, v ktorom sa naposledy použili |
| Ostatné účtovné záznamy | podľa registratúrneho plánu účtovnej jednotky |
Pre dane platí ešte jedno pravidlo. Záznamy, podľa ktorých sa preveruje základ dane, musíte uchovať najmenej dovtedy, kým nezanikne právo vyrubiť daň. To je spravidla päť rokov od konca roka, v ktorom vznikla povinnosť podať priznanie (§ 69 daňového poriadku). Mzdové listy a iné doklady použité ako účtovné záznamy uchovávate rovnako dlho ako záznamy, ktorých funkciu plnia.
Prečo to brať vážne? Za porušenie povinností pri uchovávaní môže daňový úrad uložiť pokutu od 100 € do 100 000 € (§ 38 zákona o účtovníctve). Od 1. 1. 2027 navyše platí, že ak zákon určuje pre účtovný záznam elektronický formát, musíte ho v tomto formáte aj uchovávať.
Čo by ste mali od doterajšieho účtovníka dostať späť?
Odovzdanie nie je len krabica s faktúrami. Úplný zoznam vyzerá takto:
| Oblasť | Čo by ste mali dostať späť |
|---|---|
| Doklady | originály alebo elektronické doklady za bežný rok a za archivované roky, ak ich má účtovník u seba |
| Účtovné knihy | hlavná kniha, denník, saldokonto odberateľov a dodávateľov, kniha pokladne a bankové výpisy, ideálne aj export dát z účtovného programu |
| Zostatky | obratová predvaha k dátumu odovzdania, stavy bankových účtov a pokladne, zoznam neuhradených pohľadávok a záväzkov |
| Majetok | evidencia dlhodobého majetku a odpisový plán, inventúrne súpisy |
| Dane | podané daňové priznania, kontrolné a súhrnné výkazy, potvrdenia o podaní, korešpondencia so správcom dane |
| Mzdy | mzdové listy, evidenčné listy, výkazy a prihlášky do poisťovní, ročné zúčtovanie a hlásenia |
| Účtovné metódy | účtový rozvrh, vnútorné smernice, prípadne registratúrny plán |
Odporúčame o odovzdaní spísať preberací protokol so zoznamom dokumentov a dátumom, ku ktorému sú zaúčtované. Predídete tak neskorším sporom o to, kto mal ktorý doklad spracovať.
Ako vyriešiť plnomocenstvo pre finančnú správu?
Ak za vás účtovník podáva priznania a výkazy, koná na základe plnomocenstva podľa daňového poriadku (zákon č. 563/2009 Z. z.). Pri zmene si strážte tieto pravidlá:
- nové plnomocenstvo platí voči správcovi dane odo dňa, keď mu ho doručíte,
- nahrádza predchádzajúce v rozsahu, ktorý je v ňom uvedený, a v tej istej veci môžete mať len jedného zástupcu,
- aj odvolanie pôvodného plnomocenstva je účinné až doručením správcovi dane,
- úradne overený podpis na plnomocenstve podľa finančnej správy nepotrebujete.
Myslite aj na elektronickú komunikáciu. Platitelia DPH, firmy zapísané v obchodnom registri a živnostníci registrovaní pre daň z príjmov musia podania doručovať elektronicky a rovnako aj ich zástupca (§ 14 daňového poriadku). Spolu s plnomocenstvom preto skontrolujte, kto má prístup k vašej komunikácii s finančnou správou, a oprávnenia doterajšieho účtovníka ukončite.
Ako postupovať krok za krokom
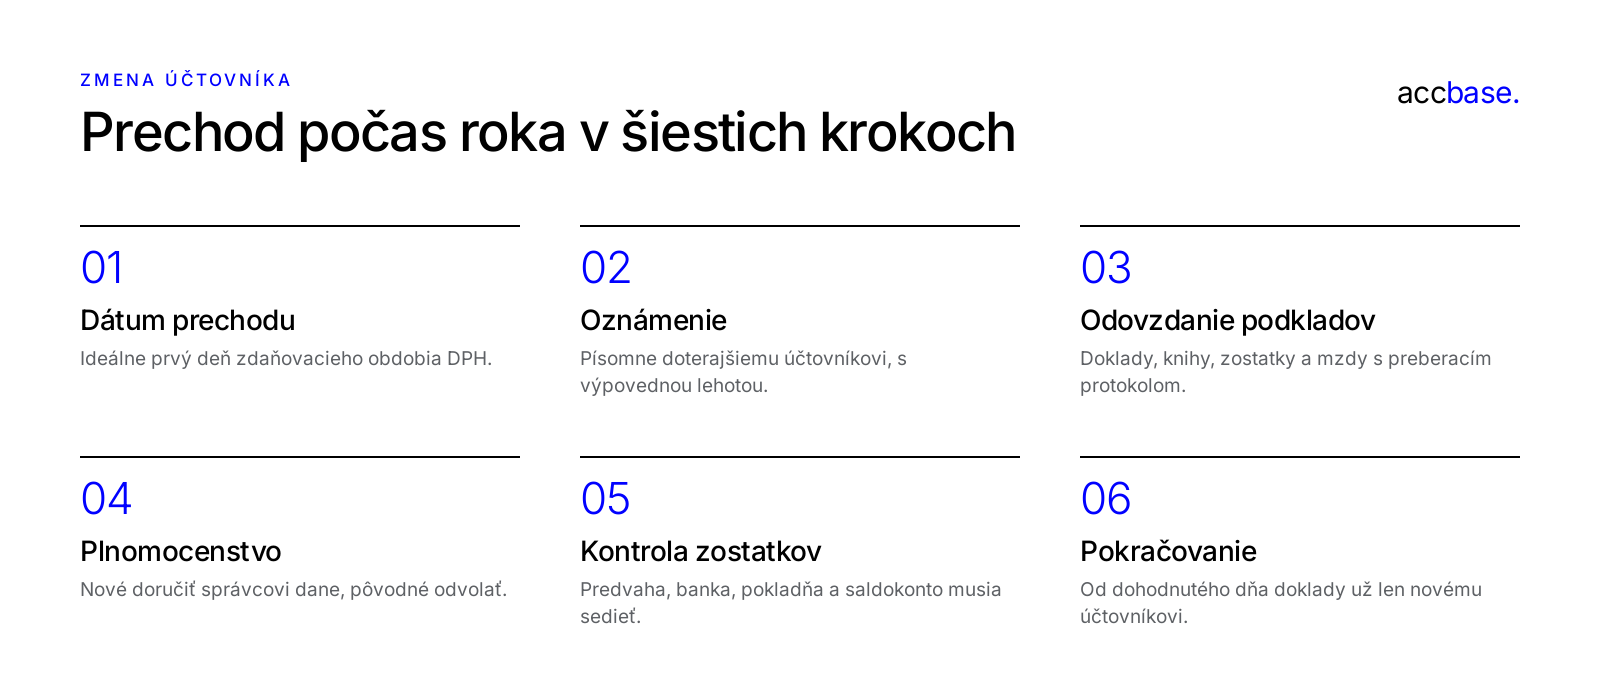
- Vyberte nového účtovníka a dátum prechodu. Dohodnite rozsah služieb a deň, od ktorého preberá účtovníctvo, ideálne prvý deň zdaňovacieho obdobia DPH.
- Oznámte to doterajšiemu účtovníkovi. Písomne, s ohľadom na výpovednú lehotu v zmluve a s požiadavkou, aby uzavrel obdobie do dátumu prechodu vrátane podaní, ktoré zaň vzniknú.
- Prevezmite podklady. Doklady, účtovné knihy, export dát, zostatky a mzdovú agendu podľa tabuľky vyššie, s preberacím protokolom.
- Vyriešte zastupovanie. Doručte správcovi dane nové plnomocenstvo, odvolajte predchádzajúce a upravte prístupy k elektronickej komunikácii.
- Nechajte skontrolovať zostatky. Nový účtovník porovná obratovú predvahu s bankovými výpismi, pokladňou a saldokontom a prípadné rozdiely vyjasní ešte s doterajším účtovníkom.
- Pokračujte v účtovaní. Od dohodnutého dňa posielate doklady už len novému účtovníkovi a najbližšie termíny má pod kontrolou on.
S vaším doterajším účtovníkom sa dohodneme na odovzdaní a nadviažeme na stavy účtov k dátumu prechodu.
Najčastejšie chyby pri zmene
- Chýbajúci preberací protokol. Bez neho nie je jasné, za ktoré obdobie je spracovanie hotové a čo ešte chýba.
- Neodsúhlasené zostatky. Rozdiely v banke, pokladni alebo saldokonte, ktoré sa nevyjasnia hneď, sa potiahnu až do účtovnej závierky.
- Zabudnuté plnomocenstvo. Pôvodné plnomocenstvo platí, kým správca dane nedostane jeho odvolanie.
- Neúplná archivácia. Doklady z minulých rokov ostanú u doterajšieho účtovníka, hoci za ich uchovanie zodpovedáte vy.
- Prechod uprostred obdobia DPH. Jedno priznanie a kontrolný výkaz potom pripravujú dvaja ľudia, čo zvyšuje riziko chyby.
Ak sa im vyhnete, zmena účtovníka počas roka prebehne bez problémov. Odporúčame začať tým, že si určíte dátum prechodu ku koncu obdobia DPH a odovzdanie dohodnete písomne.
Ako vám pomôžeme
- Pri zmene účtovníka sa s vaším doterajším účtovníkom dohodneme na spôsobe a termíne odovzdania.
- Vyžiadame si doklady a podklady a nadviažeme na stavy účtov k dátumu prechodu.
- Skontrolujeme zostatky a rozdiely vyjasníme ešte pred prvým podaním.
- Doklady potom odovzdávate cez klientsku zónu, kde priebežne vidíte tržby, náklady, zisk aj DPH.
Prehľad balíkov nájdete v cenníku. Ak chcete najprv prejsť svoju situáciu, rezervujte si konzultáciu.
Časté otázky
Dá sa zmeniť účtovník v polovici roka?
Áno, zákon zmenu účtovníka počas roka neobmedzuje. Prakticky je najlepšie naviazať ju na koniec zdaňovacieho obdobia DPH a rešpektovať výpovednú lehotu v zmluve s doterajším účtovníkom.
Ako dlho treba uchovávať účtovné doklady?
Účtovné doklady, účtovné knihy a účtovnú závierku desať rokov nasledujúcich po roku, ktorého sa týkajú. Za ich uchovanie zodpovedá firma, nie účtovník.
Musí byť plnomocenstvo pre účtovníka úradne overené?
Nie, podľa finančnej správy úradne overený podpis nepotrebujete. Voči správcovi dane plnomocenstvo platí odo dňa, keď mu ho doručíte.
Čo robiť, keď bývalý účtovník nechce vrátiť doklady?
Dokumentácia patrí firme a za jej ochranu zodpovedáte vy. Odovzdanie si vyžiadajte písomne s presným zoznamom dokumentov a termínom; ďalšie nároky závisia od podmienok vašej zmluvy.
- Zákon č. 431/2002 Z. z. o účtovníctve (slov-lex.sk, znenie od 1. 6. 2026)
- Zákon č. 563/2009 Z. z. o správe daní (daňový poriadok) (slov-lex.sk, znenie od 1. 9. 2026)
- Finančná správa: Zastupovanie na základe plnomocenstva
- Fotografia: Laptop on desk book stacks (Unsplash), autor Freddie Marriage, licencia CC0 (Wikimedia Commons)
Článok má informatívny charakter a nenahrádza individuálne posúdenie konkrétnej situácie. Vychádza z právneho stavu ku dňu publikovania, prípadne aktualizácie.