- Od 1. 1. 2027 musí platiteľ DPH vystaviť tuzemskej firme faktúru v XML podľa normy EN 16931 a poslať ju cez Digitálneho poštára.
- Prijímať e-faktúry musia vedieť aj živnostníci a firmy, ktoré nie sú platiteľmi DPH.
- Údaje z faktúr dostáva finančná správa; za chyby pri oznamovaní hrozí pokuta do 10 000 €, opakovane do 100 000 €.
- E-faktúry archivujete 10 rokov v XML a kontrolný výkaz podávate ďalej až do 30. 6. 2030.
- Bezplatný nástroj vyrieši len odoslanie a prijatie; kontrolu faktúr, opravy, zosúladenie a archív si musíte nastaviť sami.
Z obsahu pre klientov accbase. Tento článok vznikol pre našich klientov. Pre jeho význam pre všetky firmy sme ho výnimočne sprístupnili aj verejnosti.
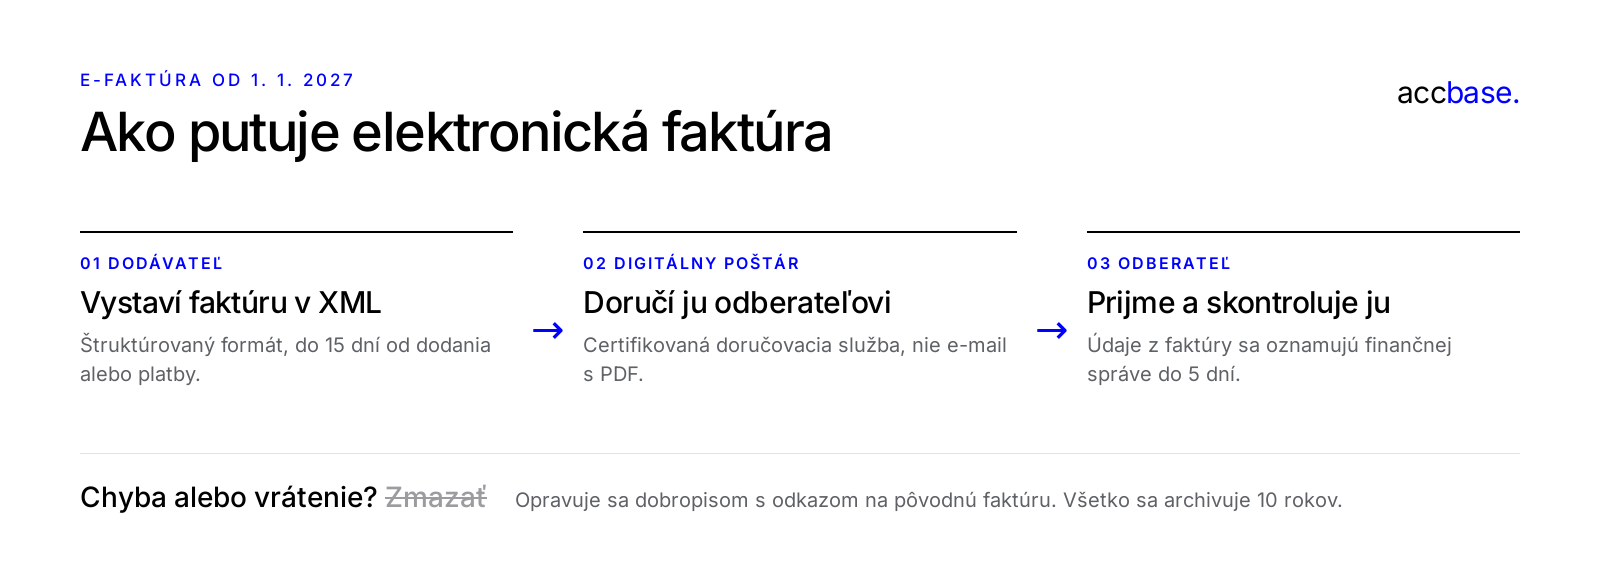
Od 1. 1. 2027 sa mení spôsob, akým na Slovensku vystavujete a prijímate faktúry. Ak ste platiteľ DPH a fakturujete inej tuzemskej firme, už nepošlete PDF ani papier, ale štruktúrovaný súbor XML. Odošlete ho cez certifikovanú doručovaciu službu, takzvaného Digitálneho poštára, a vybrané údaje z faktúry sa zároveň oznámia finančnej správe.
Zmenu zaviedol zákon č. 385/2025 Z. z. K 6. 11. 2026 sa termín neposunul a finančná správa 5. 11. 2026 zverejnila zoznam certifikovaných Digitálnych poštárov. Je teda najvyšší čas pripraviť sa.
Väčšina podnikateľov reaguje podobne: „Založím si bezplatný nástroj“ alebo „vyrieši to moja fakturačná aplikácia“. Háčik je v tom, že aplikácia vyrieši len odoslanie a doručenie. E-faktúra je hlavne zmena procesu vo firme: kto prijaté faktúry kontroluje, čo robiť s chybnými dokladmi, či údaje pre finančnú správu sedia s účtovníctvom a či o desať rokov dokážete ukázať, čo sa s každou faktúrou stalo.
Čo presne platí od 1. 1. 2027?
Pravidlá upravuje prechodné ustanovenie zákona o DPH, ktoré platí od 1. 1. 2027 do 30. 6. 2030 (§ 85o zákona o DPH). Ak ste platiteľ DPH registrovaný na Slovensku a dodáte tovar alebo službu s miestom dodania v tuzemsku tuzemskej firme, živnostníkovi alebo nezdaniteľnej právnickej osobe, musíte vyhotoviť elektronickú faktúru. To isté platí pre platbu prijatú pred dodaním, teda pre zálohu.
Čo znamená „elektronická“? Faktúra musí mať všetky bežné náležitosti a musí byť vyhotovená, odoslaná aj prijatá vo formáte podľa európskej normy EN 16931 (na Slovensku Peppol BIS Billing 3.0). Súhlas odberateľa už nepotrebujete. Lehota ostáva 15 dní od dodania, od prijatia platby alebo od konca mesiaca, v ktorom nastala skutočnosť rozhodná pre opravu základu dane.
Kedy e-faktúru vystaviť musíte a kedy nie, zhŕňa tabuľka:
| Situácia | Elektronická faktúra povinná? |
|---|---|
| Platiteľ DPH fakturuje tuzemskej firme alebo živnostníkovi | Áno |
| Platiteľ DPH fakturuje tuzemskej nezdaniteľnej právnickej osobe (napríklad obci) | Áno |
| Záloha prijatá od tuzemskej firmy pred dodaním | Áno |
| Doklad z eKasy ako zjednodušená faktúra do 400 € vrátane dane | Nie |
| Plnenie oslobodené od dane (§ 28 až 43 a 47 zákona o DPH) | Nie |
| Predaj súkromnej osobe (spotrebiteľovi) | Nie |
| Dodanie do iného členského štátu alebo mimo EÚ | Zatiaľ nie, rozšírenie sa očakáva od 1. 7. 2030 |
| Podnikateľ, ktorý nie je platiteľom DPH, vystavuje faktúru | Nie, môže sa však zapojiť dobrovoľne |
Týka sa to aj vás, ak nemáte IČ DPH?
Áno, aspoň čiastočne. Vystavovať e-faktúry musia len platitelia DPH usadení v tuzemsku. Prijímať ich však musí vedieť každý, komu ich platiteľ musí vystaviť (§ 71 zákona o DPH v znení od 1. 1. 2027). Finančná správa výslovne uvádza aj živnostníkov, slobodné povolania, samostatne hospodáriacich roľníkov a prenajímateľov nehnuteľností, a to bez ohľadu na registráciu pre DPH.
Čo ak Digitálneho poštára mať nebudete? Ak vám dodávateľ faktúru doručovacou službou odošle, svoju povinnosť splnil. Problém tak ostane na vašej strane.
Čo sa oznamuje finančnej správe a čo hrozí za chyby?
Finančná správa dostane IČ DPH dodávateľa aj odberateľa (ak odberateľ IČ DPH nemá, jeho meno alebo názov) a vybrané údaje z faktúry. Dodávateľ ich oznamuje v čase vyhotovenia faktúry, platiteľ DPH ako príjemca do piatich dní od prijatia. Všetko ide cez doručovaciu službu a podľa finančnej správy to Digitálny poštár robí automaticky.
Ak údaje neoznámite, oznámite ich neskoro, neúplne alebo nesprávne, daňový úrad vám uloží pokutu do 10 000 €, pri opakovanom porušení do 100 000 € (§ 85o zákona o DPH). Pokutu neuloží pri opravenom zrejmom omyle alebo pri preukázateľnej technickej poruche na strane certifikovaného poskytovateľa.
Kontrolného výkazu sa zatiaľ nezbavíte. Kontrolný aj súhrnný výkaz sa v prechodnom období podávajú ďalej a ich zrušenie finančná správa uvádza až od 1. 7. 2030.
Prečo e-faktúra nie je aplikácia, ale proces vo firme
Bezplatné nástroje a online fakturačné aplikácie faktúru vyhotovia, odošlú a prijmú. To je však len technická časť. Zákon vás zároveň zaväzuje zabezpečiť, aby bola faktúra pravá, neporušená a čitateľná až do konca obdobia uchovávania, a ako jeden zo spôsobov uvádza kontrolné mechanizmy podnikových procesov (§ 71 zákona o DPH). Rozhoduje teda, ako s faktúrami zaobchádzate, nie iba to, cez čo ich posielate. V praxi ide o tri oblasti.
Prijaté faktúry: kto ich skontroluje a čo s chybnou?
Doručenie e-faktúry podľa finančnej správy ešte neznamená, že ste ju prijali ako správnu. Zároveň však neexistuje spôsob, ako faktúru odmietnuť cez sieť Peppol, ani na to nemáte zákonnú povinnosť. Nesprávnu faktúru riešite priamo s dodávateľom: ten vystaví dobropis a novú faktúru alebo opravnú faktúru s odkazom na pôvodnú. Ak dodávateľ nereaguje, finančná správa odporúča oznámiť to správcovi dane.
Pozor však na poradie krokov. Údaje z prijatej faktúry odchádzajú finančnej správe automaticky do piatich dní, teda skôr, než ju niekto vecne skontroluje. Preto potrebujete jasné pravidlá:
- kto prijaté faktúry denne alebo týždenne preberá a kto ich vecne schvaľuje,
- v akej lehote sa chyba namieta a ako sa zaznamená, že faktúra je rozporovaná,
- kedy sa doklad zaúčtuje.
Súvisí s tým aj odpočet DPH. Jeho podmienkou je správna faktúra a podľa finančnej správy musí e-faktúra v období od 1. 1. 2027 do 30. 6. 2030 spĺňať aj nové požiadavky. Ak vám dodávateľ, ktorý má povinnosť vystaviť e-faktúru, pošle len PDF, riešte to s ním hneď.
Sedí to, čo vidí finančná správa, s vaším účtovníctvom?
Podobne ako pri tržbách z eKasy bude mať finančná správa vlastný obraz o vašich faktúrach, nezávislý od účtovníctva aj od kontrolného výkazu. Ak sa tieto zdroje nezhodujú, príčina býva zvyčajne jedna z týchto:
- prijatá faktúra, ktorá sa nezaúčtovala,
- doklad zaúčtovaný z PDF, ktorý v poštárovi nie je,
- chýbajúci dobropis k rozporovanej faktúre,
- nesprávne IČ DPH v adresári odberateľov.
Odporúčame preto pravidelne, najneskôr pred podaním priznania k DPH, porovnať odoslané a prijaté e-faktúry u poštára s účtovníctvom a každý rozdiel vyriešiť a zdokumentovať. Samostatná zákonná povinnosť to nie je, ale pri kontrole vám to ušetrí veľa otázok.
Archív a história na desať rokov
Vydané aj prijaté faktúry musíte uchovávať desať rokov nasledujúcich po roku, ktorého sa týkajú, e-faktúry podľa finančnej správy vo formáte XML (§ 76 zákona o DPH). Rovnakých desať rokov platí aj pre účtovné doklady a knihy podľa zákona o účtovníctve.
V čom je problém? Pri online aplikáciách je bežné, že firma po roku či dvoch prejde inam a každá zmena nechá časť histórie v inom systéme. Pri daňovej kontrole o pár rokov potom nikto nevie preukázať, či konkrétna faktúra bola odoslaná, doručená, rozporovaná, opravená a či sedela s oznámenými údajmi.
Riešenie je jednoduché: majte faktúry, potvrdenia o doručení, schválenia aj výsledky zosúladenia dlhodobo v jednom systéme. Ak ho meniť musíte, exportujte nielen XML, ale aj stavy a potvrdenia, a overte si, že ich viete čítať aj bez pôvodnej aplikácie.
Vystavenú e-faktúru nemôžete vymazať
Doteraz sa vystavené faktúry v praxi často jednoducho mazali, typicky v e-shopoch, keď zákazník nevyzdvihol dobierku alebo tovar vrátil. Správne to nebolo ani doteraz, pretože zákon vyžaduje zachovať faktúru neporušenú a uchovať ju desať rokov. Pri e-faktúre to však už technicky nejde.
Prečo? Po odoslaní cez Digitálneho poštára sú údaje oznámené finančnej správe a vymazanie v aplikácii ich tam neodstráni. Ak nevystavíte opravný doklad, finančná správa uvidí predaj, ktorý sa neuskutočnil, a vo vašom účtovníctve ostane výnos aj DPH na výstupe, z ktorých zaplatíte daň.
Správna cesta je oprava základu dane, ktorá sa uplatní pri úplnom alebo čiastočnom zrušení dodávky a pri vrátení tovaru (§ 25 zákona o DPH). Opravný doklad je tiež faktúrou a musí obsahovať číslo pôvodnej faktúry a údaje, ktoré sa menia. Pri e-faktúre platí navyše:
- oprava musí byť tiež elektronická a poslaná doručovacou službou,
- finančnej správe sa oznamuje číslo pôvodnej faktúry a zmenené údaje,
- vyhotoviť ju treba do 15 dní od konca mesiaca, v ktorom nastala skutočnosť rozhodná pre opravu,
- rozdiel dane uvediete v priznaní za obdobie, v ktorom ste doklad vyhotovili.
V sieti Peppol finančná správa ako štandard odporúča dobropis k pôvodnej faktúre a podľa potreby novú, správnu faktúru. V e-shope to v praxi vyzerá takto:
| Situácia v e-shope | Správny postup |
|---|---|
| Zákazník nevyzdvihol dobierku a faktúra už bola vystavená | Dobropis na celú sumu s odkazom na pôvodnú faktúru, nie jej vymazanie |
| Zákazník vrátil časť tovaru | Dobropis na vrátené položky; pôvodná faktúra ostáva v platnosti |
| Storno objednávky po vystavení faktúry alebo faktúry k prijatej zálohe | Dobropis k vystavenému dokladu; ak sa objednávka mení, nová faktúra |
| Storno objednávky pred vystavením faktúry | Nie je čo opravovať, faktúra sa nevystaví |
Povinná e-faktúra sa týka len predaja tuzemským podnikateľom a firmám, nie spotrebiteľom. Pravidlo je však rovnaké pre všetkých: chybná alebo zrušená faktúra sa opravuje dokladom, nie vymazaním.
Kontrolný zoznam: najprv proces, potom nástroj
Ako teda postupovať? Odporúčame toto poradie:
- Zodpovednosti. Určite, kto preberá prijaté faktúry, kto ich schvaľuje, kto vystavuje a opravuje vydané faktúry a kto robí zosúladenie. Myslite aj na zástup počas dovolenky.
- Pravidlá schválenia a rozporovania. Lehota na kontrolu, spôsob, akým oznámite chybu dodávateľovi, a záznam o tom, že faktúra je rozporovaná a čaká na dobropis.
- Opravné doklady namiesto mazania. Zrušené, nevyzdvihnuté a vrátené dodávky riešte dobropisom s odkazom na pôvodnú faktúru, poslaným doručovacou službou do 15 dní od konca mesiaca. V e-shope a fakturačnom systéme mazanie vystavených faktúr zablokujte. Opravu faktúry za dodanie do 31. 12. 2026 vyhotovíte podľa doterajších pravidiel.
- Pravidelné zosúladenie. Každý mesiac porovnajte doklady u poštára s účtovníctvom a kontrolným výkazom a zaznamenajte, ako ste rozdiely vyriešili.
- Archív a auditná stopa. XML faktúry, potvrdenia o doručení a schválenia uchovajte desať rokov tak, aby sa dali dohľadať podľa dokladu.
- Dlhodobá voľba systému. Vyberte si riešenie, pri ktorom zostanete roky, a pri prípadnej zmene si vopred overte export celej histórie.
- Až potom nástroj. Vyberte Digitálneho poštára zo zoznamu na portáli finančnej správy, nechajte si od dodávateľa softvéru potvrdiť, že zvláda formát Peppol BIS Billing 3.0 aj import prijatých XML, a vyčistite údaje odberateľov (IČO, IČ DPH, status platiteľa).
- Otestujte to ešte v roku 2026, kým je používanie doručovacej služby dobrovoľné.
Prejdeme s vami kontrolný zoznam, nastavíme schvaľovanie a preberanie faktúr do účtovníctva.
Najčastejšie chyby pri príprave
- Nástroj bez procesu. Firma má poštára, ale nikto nevie, kto prijaté faktúry kontroluje a ako sa rieši chyba.
- Spoliehanie sa na PDF. PDF môže byť prílohou alebo informatívnou kópiou, daňovým dokladom pri povinnej e-faktúre je však XML.
- Mazanie faktúr pri vrátení tovaru. Údaje oznámené finančnej správe ostanú a predaj sa v nich javí ako uskutočnený.
- Zabudnuté zálohy. Povinnosť sa vzťahuje aj na platbu prijatú pred dodaním.
- Časté zmeny aplikácií. História faktúr sa rozdelí do viacerých systémov a po rokoch sa nedá zložiť dohromady.
Čo ešte nie je definitívne?
Pravidlá pre tuzemskú fázu sú v zákone uzavreté, technická a metodická časť sa však stále dopĺňa. Finančná správa priebežne aktualizuje odpovede na otázky (posledná verzia zo 4. 11. 2026) a technické mapovanie formátu Peppol BIS (verzia 1.13 z 29. 10. 2026).
Druhá fáza má od 1. 7. 2030 zahrnúť aj cezhraničné plnenia. Nadväzuje na smernicu Rady (EÚ) 2025/516, známu ako ViDA, a podrobné slovenské postupy sa ešte budú spresňovať. Ak máte špecifické plnenia, odporúčame sledovať aktuálnu metodiku alebo si ich s nami prejsť.
Ako vám pomôžeme
- Posúdime, pri ktorých vašich plneniach musíte vystavovať e-faktúru a pri ktorých nie.
- Navrhneme zodpovednosti, schvaľovanie a postup pri chybných faktúrach.
- Nastavíme preberanie e-faktúr do účtovníctva a pravidelné zosúladenie; e-faktúru máme medzi automatizáciami spolu s bankami, e-shopmi a eKasou.
- Vydané aj prijaté faktúry vidíte priebežne v klientskej zóne.
Ak si chcete prípravu prejsť s nami, dohodnite si konzultáciu.
Časté otázky
Potrebujem Digitálneho poštára, keď nie som platiteľ DPH?
Áno, ak nakupujete od tuzemských platiteľov DPH. Od 1. 1. 2027 musíte vedieť prijať e-faktúru doručovacou službou, aj keď ju sami vystavovať nemusíte.
Môžem od roku 2027 posielať faktúry v PDF e-mailom?
Pri tuzemských plneniach s povinnou e-faktúrou nie. Daňovým dokladom je XML faktúra, PDF môže byť len prílohou alebo informatívnou kópiou. Ak chcete e-faktúru poslať inak než doručovacou službou, potrebujete súhlas odberateľa.
Treba e-faktúru aj k dokladu z eKasy?
Nie, ak je doklad z eKasy zjednodušenou faktúrou do 400 € vrátane dane. Pri vyššej sume pre tuzemskú firmu musíte vyhotoviť elektronickú faktúru.
Stačí na e-faktúry bezplatný nástroj?
Na odoslanie a prijatie môže stačiť. Okrem toho však musíte určiť, kto prijaté faktúry kontroluje a rozporuje, pravidelne porovnávať oznámené údaje s účtovníctvom a desať rokov uchovávať faktúry aj ich históriu.
Aká je pokuta za chyby pri e-faktúre?
Za neoznámenie alebo nesprávne oznámenie údajov do 10 000 €, pri opakovanom porušení do 100 000 €. Pri opravenom zrejmom omyle alebo preukázanej poruche na strane poskytovateľa sa pokuta neuloží.
- Zákon č. 385/2025 Z. z., ktorým sa mení a dopĺňa zákon o DPH (Slov-Lex)
- Zákon č. 222/2004 Z. z. o dani z pridanej hodnoty (Slov-Lex)
- Zákon č. 431/2002 Z. z. o účtovníctve (Slov-Lex)
- Finančná správa SR: eFaktúra
- Finančné riaditeľstvo SR: Najčastejšie otázky a odpovede k eFaktúre (4. 11. 2026)
- Finančná správa SR: tlačová správa k e-Faktúre (11. 12. 2025)
- Smernica Rady (EÚ) 2025/516 o DPH v digitálnom veku (EUR-Lex)
- Fotografia: White work table with notes, smartphone and laptop (Unsplash), autor JESHOOTS.COM, licencia CC0 (Wikimedia Commons)
Článok má informatívny charakter a nenahrádza individuálne posúdenie konkrétnej situácie. Vychádza z právneho stavu ku dňu publikovania, prípadne aktualizácie.